信心回归带动商品价格回归
钢:
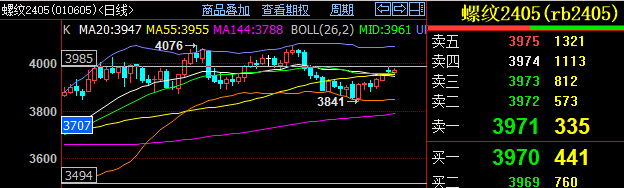
原料库销比近期上升较快,但铁矿面临一季度发运回落,煤矿和废钢加工基地陆续放假,原料供应端将逐步趋紧;且因近期原料端让利,钢厂利润有所修复,前期季节性检修的钢厂也陆续复产,铁水产量逐步回升,钢厂对原料仍有一定补库需求,成本端的支撑仍强。建材呈现季节性累库,临近春节累库速度有所加快,但是后续电炉逐步减产,长流程钢厂复产速度较慢,热卷需求仍维有韧性,成材基本面整体供需矛盾并不显著。
当前尚未进入成材需求验证期,盘面主要受宏观面影响,股市低迷,超预期降息激发了后续更多利好政策预期升起,市场情绪明显回暖,但是考虑到降准预期前期多有消化,上涨至高位后套保盘会增多,年前继续上涨突破上一个压力位需要进一步利好驱动。
铁矿石:·
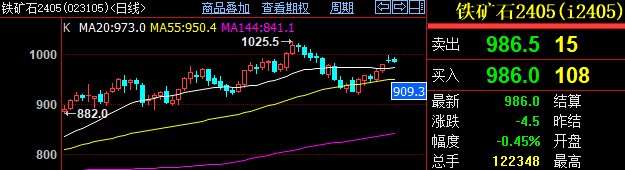
铁矿石价格下跌后企稳。铁矿石基本面维持供需双弱的季节性特征。供应端,铁矿石发运维持季节性发运弱势,巴西发运增加,澳洲趋平,非主流发运减少。需求端,钢厂利润在小幅减产后企稳回升,铁水产量两连增,预计后期铁水产量继续大降的概率不大。库存端,港口库存维稳,库销比没有进一步走差。因此铁矿石基本面没有进一步恶化,大规模负反馈的条件不存在。宏观层面,目前缺乏进一步的利好驱动。因此预计铁矿石价格震荡为主,目前基差扩大后方向上短期更偏多一点。
镍、不锈钢:
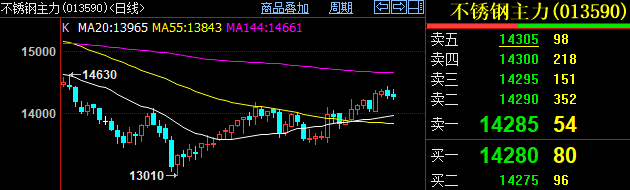
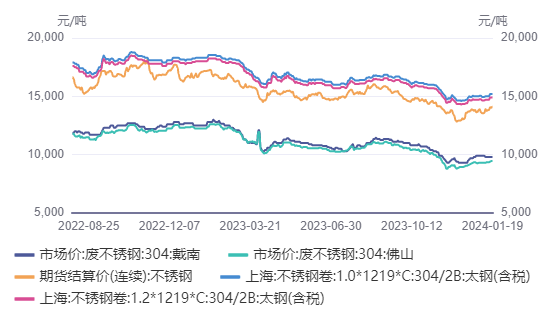
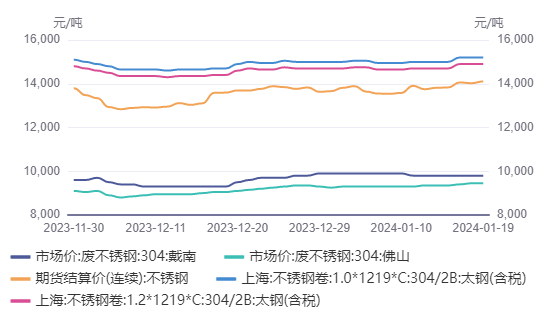
长期,镍供强需弱的主逻辑不变,随新增产能释放镍价长期趋势向下,不锈钢跟随;短期,宏观提振和印尼政策影响下镍产业链价格稍有反弹,彭博社消息印尼将对全国所有冶炼厂进行安全检查,中间品价格也底部企稳,但是三元依然供需双弱,开工率维持低位,下游钢厂年前备料镍铁价格企稳,如后续节奏放缓后镍铁价格或难继续走强,不锈钢价格走强亦受备货支撑,待短期情绪扰动过后备货节奏放缓,下游需求疲弱恐继续拖累价格,供给依旧过剩下维持偏弱震荡,回归成本支撑区间震荡。
废不锈钢价格对比图:
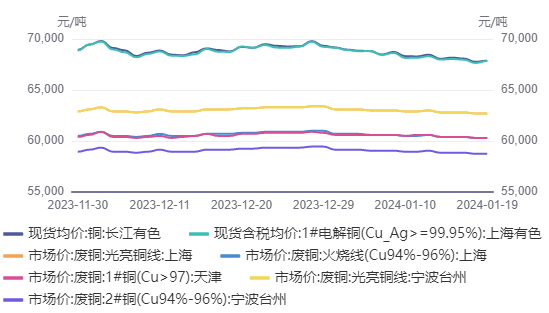
铜:
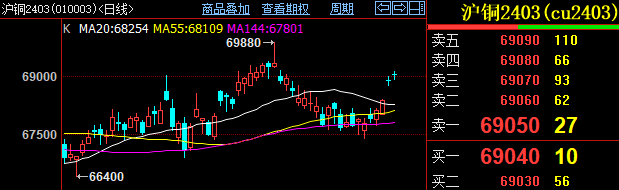
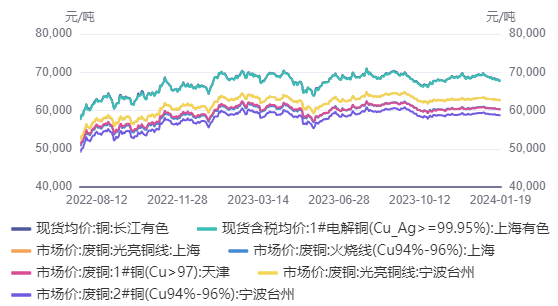
从宏观预期上看,2024年国内经济压力较大已经逐渐成为投资者的共识,海外弱复苏也慢慢被接受,欧美地区高利率的持续使得弱复苏或伴随较强的不确定性。宏观预期对于铜价的影响或相对有限。基本面,铜矿供给偏紧对价格的影响暂时还未传导到位,需求偏弱则成为短期影响价格的主要因素。需求偏弱不仅体现在我国春节前的停工停产,海外短期内需求也没有找到方向,欧美盘时分铜价也难有起色。国内现货低升水甚至贴水情况的发生也反映出需求的不足。不过由于铜价自身的任性,绝对价格并没有出现大幅下跌。短期来看,下方支撑位或已出现,需求不强带来的负反馈已无力再对价格产生太大影响,海外宏观情绪或对价格产生扰动。
声明:本文内容不构成操作建议,意图在于分享,内容仅供参考。部分内容来源于网络,如有侵权,请联系删除。